No te pagan
La aseguradora rechazó tu reclamación.
Habla con los socios
Diagnóstico exprés • Confidencial
Revisamos la póliza, el motivo de la negativa y la documentación del siniestro para preparar la respuesta a los argumentos de la aseguradora.
Diagnóstico exprés • Confidencial
Tu aseguradora se negó a pagar o te ofreció menos de lo que te corresponde. La Ley sobre el Contrato de Seguro te da derecho a demandar y cobrar la indemnización completa, con intereses moratorios por cada día de retraso.
La aseguradora rechazó tu reclamación.
Diagnóstico exprés • Confidencial
Revisamos la póliza, el motivo de la negativa y la documentación del siniestro para preparar la respuesta a los argumentos de la aseguradora.
La indemnización que te ofrecen no corresponde con lo que reclamas.
Diagnóstico exprés • Confidencial
Contrastamos la oferta de pago con la póliza y la documentación del siniestro para identificar qué monto está en disputa y cómo sustentar tu reclamación.
Tu reclamación sigue sin resolverse.
Diagnóstico exprés • Confidencial
Revisamos qué documentos entregaste, cuándo los recibió la aseguradora y qué ha respondido. Con esa información evaluamos el incumplimiento y la forma de reclamar el pago.
Tu caso blindado
La aseguradora va a alegar exclusiones, falta de aviso oportuno o documentación incompleta. Llevamos años litigando contra las mismas aseguradoras y conocemos sus patrones de defensa por tipo de póliza. Armamos la demanda para que cada argumento ya esté respondido.
Más de lo que te debían.
Además de la indemnización pactada en tu póliza, la ley obliga a la aseguradora a pagar intereses moratorios actualizados en UDIs que se capitalizan mensualmente desde el día 31 (Art. 276 LISF). Mientras más tarde en pagar, más te debe.
La aseguradora no va a admitir que incumplió. Va a decir que el siniestro no está cubierto, que hay una exclusión en la póliza que aplica, que no reportaste a tiempo o que la documentación está incompleta. Si es un seguro de gastos médicos, va a argumentar que la enfermedad era preexistente. Si es de auto, que hubo negligencia de tu parte. Si es de vida, que el asegurado omitió información en la solicitud. Esa es la defensa estándar y funciona cuando el asegurado llega sin un abogado especializado en seguros.
Armamos la demanda pensando en lo que va a contestar la aseguradora.

Antes de presentar la demanda por incumplimiento del contrato de seguro, ya sabemos qué va a alegar. Llevamos años litigando contra las mismas compañías y conocemos sus patrones de defensa por ramo: gastos médicos, auto, vida, hogar, transporte. Llegamos con la póliza analizada, la evidencia del siniestro documentada y el fundamento legal que obliga al pago. La aseguradora tiene 30 días para pagar después de recibir la documentación. Si no lo hace, los intereses moratorios empiezan a correr a su cargo.
PUNTO FINO ABOGADOS es el mejor despacho especializado en México en asuntos legales contra empresas de seguros. Nos han atendido de forma excepcional, profesional, ganando nuestro caso de forma contundente. A todos mis amigos les he recomendado sus servicios.
Gran despacho, muy profesionales. Están al pendiente en todo momento de los asuntos con retroalimentación paso a paso sobre el asunto. Muchas gracias a todos los abogados por su profesionalismo y atenciones. Los recomiendo ampliamente para los asuntos con las aseguradoras.
Excelente servicio y trato oportuno, ganamos un juicio de seguro médico. Gracias al Licenciado Miguel y su equipo.
Excelente Bufete de Abogados, recomiendo ampliamente sus servicios. Estuvieron muy al pendiente de nuestro caso y lo resolvieron con mucha profesionalidad. Nos asesoraron en todo momento y aclararon dudas referentes a nuestro caso. Definitivamente volvería a solicitar sus servicios jurídicos.
La atención legal y asesoría que nos han brindado ha sido muy satisfactoria, logrando una adecuada defensa jurídica, continuo con algunos asuntos abiertos y veo muy adecuada la relación calidad-honorarios.
La aseguradora ya sabe qué va a contestar. Estas guías te ponen al corriente antes de reclamar.
Ver todas las guías
Si la aseguradora incumplió, puedes demandar por incumplimiento del contrato de seguro ante un Juzgado de Oralidad Mercantil; no es obligatorio pasar antes por CONDUSEF.

La aseguradora puede negar el pago por una exclusión expresa, omisión de datos al contratar, falta de pago de la prima o prescripción. Fuera de esos casos, debe probar el motivo que alega.

Si no estás de acuerdo con la indemnización, no firmes el finiquito: suele cerrarte la posibilidad de reclamar diferencias. Si la oferta está por debajo de la póliza sin justificación, puedes demandar la diferencia más intereses moratorios.
Tenemos más de 16 años de experiencia.
Habla con los sociosDiagnóstico exprés • Confidencial
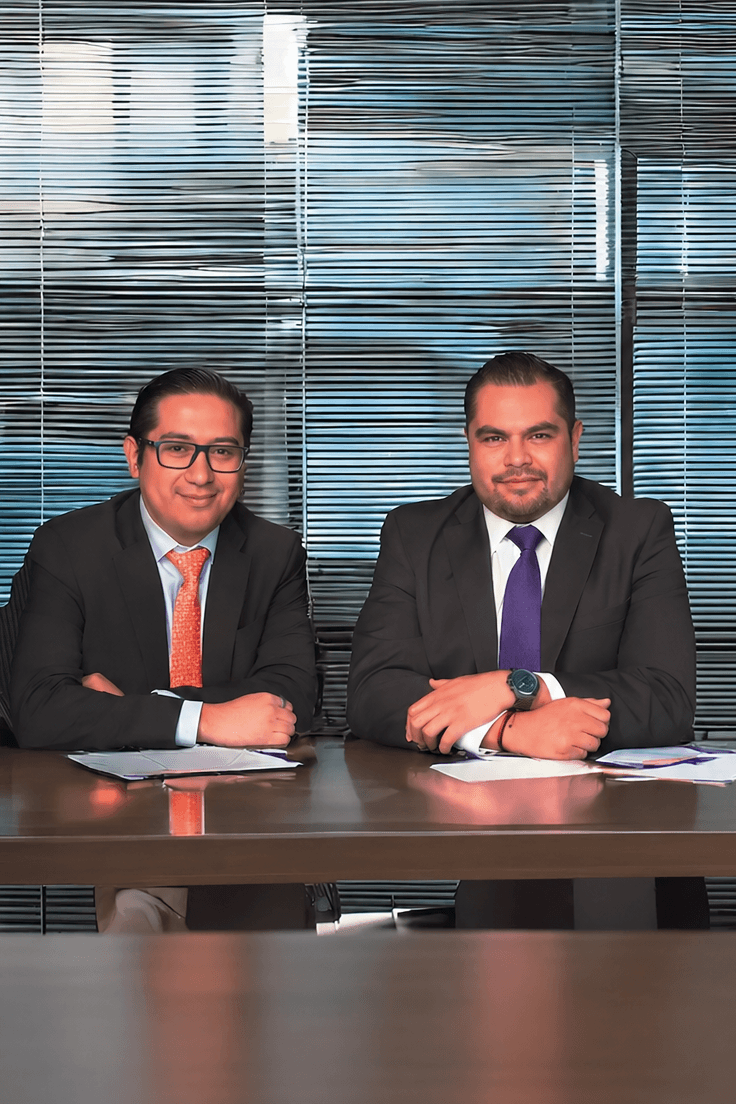
Erik y Miguel reciben tu mensaje.
Erik RiveraSocio fundador y director de operacionesMiguel PeregrinaSocio fundador y coordinador del despachoAtendemos en todo México. La revisión empieza por WhatsApp con los socios.
Sí. Si la aseguradora negó el pago, ofreció menos de lo pactado o simplemente no responde, tienes derecho a demandarla por incumplimiento del contrato de seguro. No necesitas pasar primero por CONDUSEF.
Para seguros de vida, 5 años desde el fallecimiento. Para todos los demás (gastos médicos, auto, hogar, invalidez, responsabilidad civil), 2 años desde la fecha del siniestro. El plazo se cuenta desde el siniestro, no desde que la aseguradora te responde.
No. Puedes demandar directamente sin pasar por CONDUSEF. Pero una queja ante CONDUSEF puede ser útil porque interrumpe la prescripción, dándote más tiempo para preparar la demanda.
Es la penalización que la ley impone a la aseguradora por no pagar a tiempo. A partir del día 31 después de recibir tu documentación, el monto se actualiza en UDIs y se le suman intereses que se capitalizan cada mes. Dependiendo de cuánto tarde el juicio, los moratorios pueden igualar o superar la indemnización original.
La indemnización pactada en tu póliza, los intereses moratorios del Art. 276 LISF (actualizados en UDIs y capitalizados mensualmente desde el día 31), y en algunos casos daños y perjuicios adicionales si se demuestra mala fe de la aseguradora.
Un juicio oral mercantil por incumplimiento de póliza tarda entre 8 y 18 meses en primera instancia. El tiempo depende del juzgado y de si la aseguradora apela. Durante todo ese tiempo, los intereses moratorios siguen corriendo a tu favor.
La vía de CONDUSEF es conciliatoria y no puede obligar a la aseguradora a pagar. Si no se resolvió a tu favor, la demanda judicial es el siguiente paso y tiene fuerza vinculante. Un juez sí puede ordenar el pago.
Cualquier seguro donde haya incumplimiento del contrato: gastos médicos mayores, seguro de auto, seguro de vida, seguro de hogar, seguro de transporte y carga, seguro de invalidez, y responsabilidad civil.
La póliza vigente, la documentación del siniestro que presentaste a la aseguradora, y la respuesta de negativa o la evidencia de que no te han respondido. Si no tienes alguno de estos documentos, podemos ayudarte a obtenerlos.
Sí. Si la aseguradora ofrece un monto inferior al pactado en la póliza sin justificación técnica, eso es incumplimiento parcial del contrato. Puedes demandar por la diferencia más los intereses moratorios correspondientes.
¿Tienes más preguntas?
Escribe tus dudas