Saltar al contenido
Punto Fino
Secciones de este servicio: Tu caso

Cargos no reconocidos

Habla con los socios

Diagnóstico exprés • Confidencial

¿Compras que no hiciste o transferencias que nunca autorizaste? La ley obliga al banco a probar que tú autorizaste cada operación y si no puede probarlo, te devuelve el dinero con intereses.

Compras que no hiciste

Aparecen cargos por compras que no reconoces.

Habla con los socios

Diagnóstico exprés • Confidencial

Analizamos los movimientos y la respuesta del banco. Revisamos los datos de autenticación que utiliza para atribuirte cada operación y preparamos la evidencia para cuestionarlos.

Transferencias que nunca autorizaste

Salió dinero de tu cuenta sin tu autorización.

Habla con los socios

Diagnóstico exprés • Confidencial

Revisamos las transferencias y la información técnica disponible sobre cómo se realizaron. El análisis se centra en cada operación y en los argumentos con los que el banco sostiene que la autorizaste.

El banco no te devuelve el dinero

El banco rechazó tu aclaración o mantiene los cargos.

Habla con los socios

Diagnóstico exprés • Confidencial

Revisamos la respuesta del banco y, cuando exista, el dictamen técnico para identificar por qué rechazó tu aclaración y preparar una respuesta a sus argumentos.

Cómo preparamos tu caso

Tu caso blindado

El banco va a decir que la operación se hizo con tu chip y NIP, que el token fue utilizado, que no hay hackeo en sus sistemas. Armamos la demanda con la evidencia y el fundamento legal para demostrar que tú no autorizaste esas operaciones.

Te devuelven hasta el último peso

Reembolso completo del monto sustraído, intereses moratorios del 6% anual desde el día del cargo, y cancelación de los intereses que el banco te cobró por cargos no reconocidos que nunca autorizaste.

El banco no va a admitir que falló su seguridad. Va a decir que la operación se realizó con chip y NIP, que el token dinámico fue utilizado correctamente, que no hay evidencia de hackeo en sus sistemas. Si fueron transferencias SPEI, va a argumentar que se autorizaron desde tu banca móvil. Si fueron compras en línea, que se usó tu CVV y fecha de vencimiento. Y como los protocolos de seguridad se cumplieron, va a concluir que tú fuiste quien autorizó la operación o que fuiste negligente con tus credenciales. Esa es la defensa estándar y funciona cuando el usuario se presenta sin representación legal.

Armamos la demanda pensando en lo que va a contestar el banco.

Antes de presentar la demanda por cargos no reconocidos, ya conocemos su estrategia. Llegamos con la evidencia técnica, el análisis forense de las transacciones y el marco legal que pone la carga de la prueba sobre el banco, no sobre ti. El banco tiene que probar que tú autorizaste cada operación. No basta con que haya pasado por su sistema.

Opiniones de clientes

4.9/5 de 263 comentarios en Google

Ganamos y punto.

Tenemos más de 16 años de experiencia.

Habla con los socios

Diagnóstico exprés • Confidencial

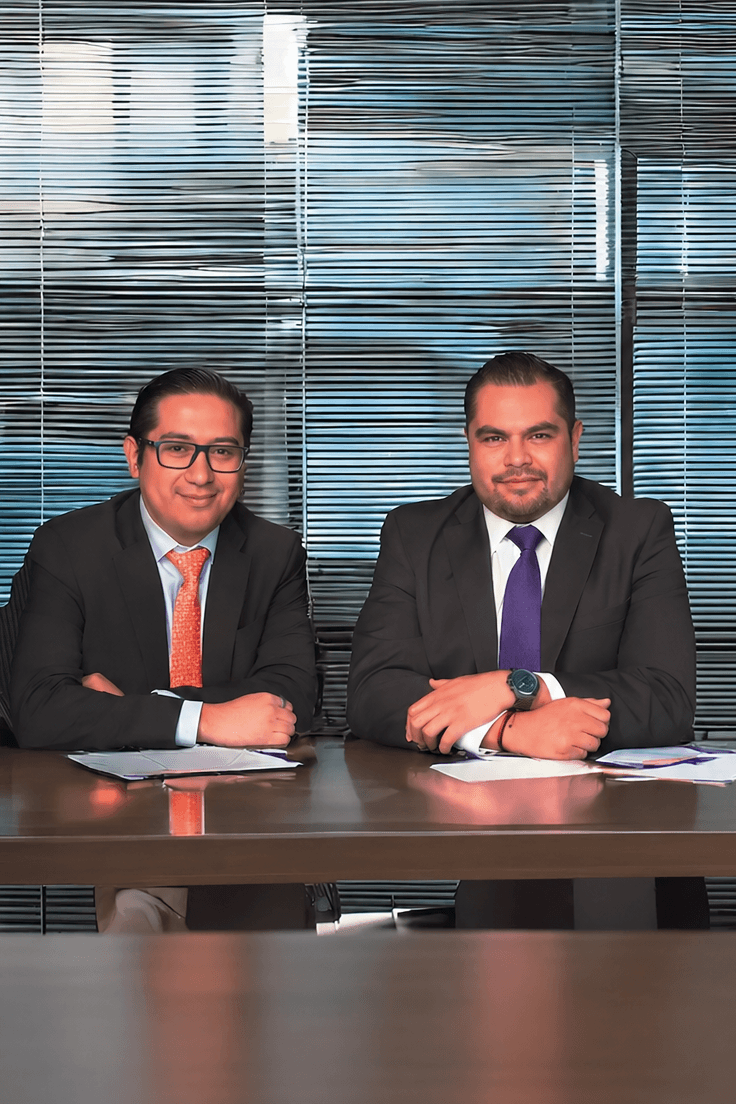
Erik y Miguel reciben tu mensaje.

  • Erik RiveraSocio fundador y director de operaciones
  • Miguel PeregrinaSocio fundador y coordinador del despacho

55-5293-927955-5293-9273

Cobertura nacional

Atendemos en todo México. La revisión empieza por WhatsApp con los socios.

Preguntas frecuentes

¿Qué hacer si mi banco no me regresa el dinero?

Si el banco rechazó tu aclaración, acude a CONDUSEF. Si CONDUSEF no resuelve a tu favor, puedes demandar al banco. La ley te respalda: el banco debe probar que tú autorizaste la operación.

¿Cuánto tiempo tiene el banco para devolver mi dinero?

Para tarjeta de débito, si reportas dentro de 48 horas, el banco debe devolver el dinero en 48 horas hábiles. Para tarjeta de crédito, tienen hasta 45 días para resolver la aclaración.

¿Puedo demandar a mi banco por fraude?

Sí. Si tu banco no reconoce el fraude y se niega a devolverte el dinero, tienes derecho a demandarlo. La jurisprudencia en México favorece al usuario cuando el banco no puede probar que la operación fue consentida.

¿Qué pasa si CONDUSEF no resolvió mi caso?

CONDUSEF es una vía administrativa y su resolución no obliga al banco. Si no se resolvió a tu favor, la demanda judicial es el siguiente paso. A diferencia de CONDUSEF, una sentencia judicial sí es vinculante.

¿Se puede demandar a BBVA, Santander, Banamex o Banorte por cargos no reconocidos?

Sí. Se puede demandar a cualquier banco en México: BBVA, Santander, Banamex, Banorte, HSBC, Scotiabank, y cualquier otra institución de crédito.

¿Qué es la regla de las 48 horas para tarjeta de débito?

Banco de México obliga a los bancos a devolverte el dinero en 48 horas hábiles si reportas los cargos no reconocidos dentro de los 2 días siguientes al movimiento, a menos que el banco demuestre de inmediato que tú usaste chip y NIP. Si no reportas en ese plazo, no pierdes tu derecho a reclamar, pero el banco ya no tiene la obligación de devolver en automático.

¿Puedo demandar al banco si yo di mi token o NIP por error?

Sí. Si te engañaron por phishing, vishing o smishing para obtener tus datos, el banco sigue teniendo responsabilidad por no implementar mecanismos de seguridad suficientes para prevenir el fraude. Que te hayan engañado no significa que hayas consentido la operación.

¿Cuánto tiempo tengo para reportar cargos no reconocidos al banco?

Tienes hasta 90 días naturales desde la fecha de corte del estado de cuenta donde aparece el cargo. Pero mientras antes reportes, mejor: para tarjeta de débito, si reportas dentro de 48 horas aplica la devolución automática.

¿Qué es el dictamen técnico del banco y para qué sirve?

Es el documento donde el banco explica por qué declaró "improcedente" tu aclaración. Detalla los datos de seguridad que supuestamente se usaron en la operación (chip, NIP, token, dispositivo). Para nosotros es una pieza clave: nos dice exactamente qué va a argumentar el banco en juicio, y armamos la demanda para responder cada punto.

¿Cuánto puedo recuperar en una demanda por fraude bancario?

Además del monto íntegro que te sustrajeron, puedes obtener intereses moratorios del 6% anual desde el día del cargo (artículo 362 del Código de Comercio) y la cancelación de cualquier interés que el banco te haya cobrado por no pagar esos cargos fraudulentos.
¿Tienes más preguntas?

Escribe tus dudas